1
债市行情
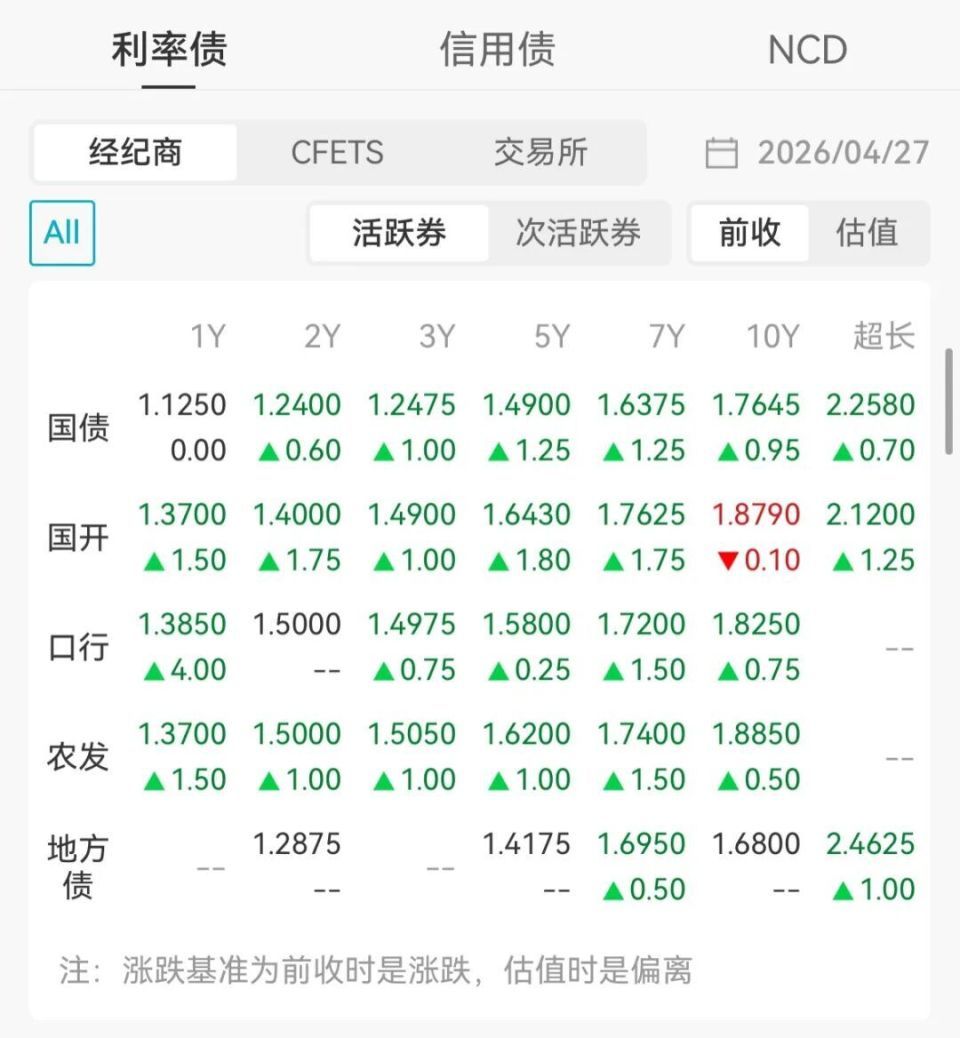
截至昨日14点,债市全面翻绿。长端和超长端迎来小幅调整,10年期国债上行至1.76%,30年期国债上破2.25%。国债期货午后跌幅扩大,30年期主力合约跌0.40%,10年期主力合约跌0.14%。
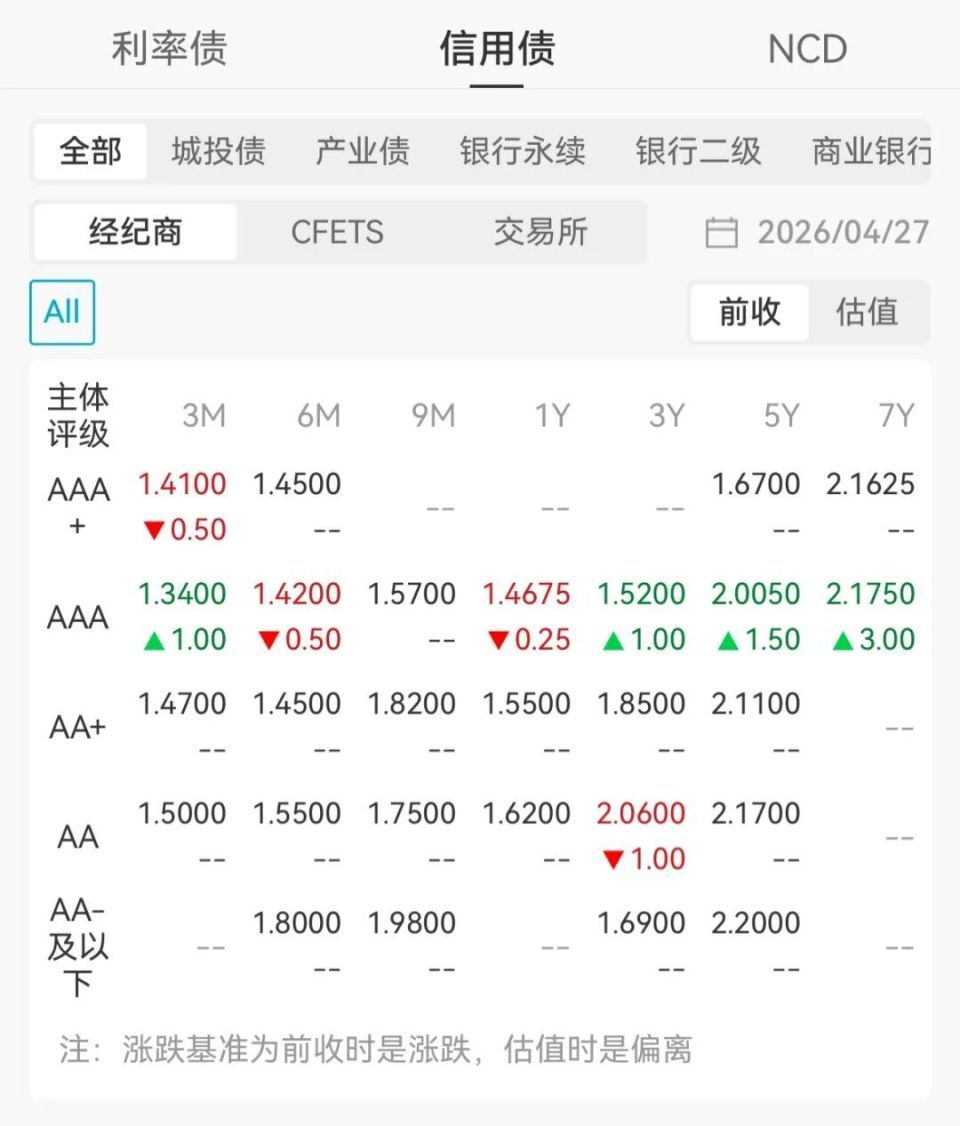
信用债中短端偏强,存单收益率全数上行。
2
资金面情况
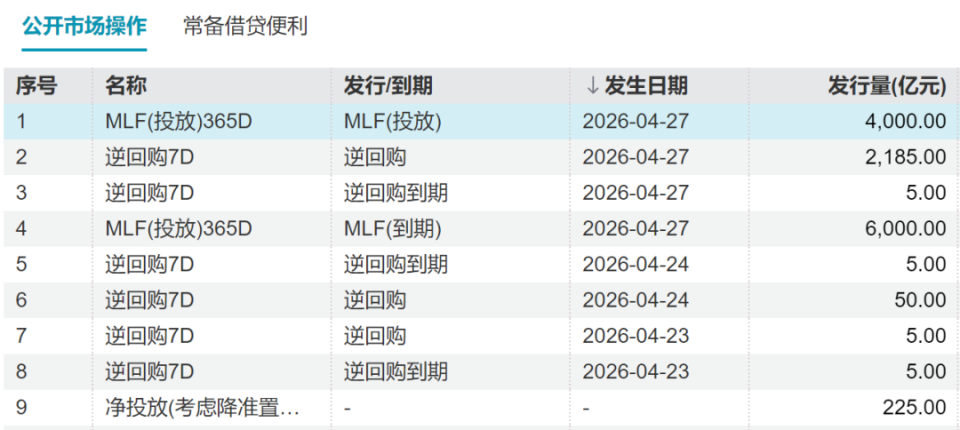
央行投放4000亿MLF,对冲6000亿到期量影响,本月缩量续作。昨日另有2180亿逆回购净投放。
盘中资金面紧平衡,隔夜和7日资金价格均上行,分报1.23%和1.36%。
3
债市点评及展望
国内债市这边,考虑到税期对资金面扰动有限,利率债多头行情持续演绎。在资金面整体无虞的背景下,长端及超长端品种仍存博弈空间。当前债市的核心矛盾仍系于央行对流动性的态度边际变化:若资金面出现边际收紧的信号,交易型资金存在快速离场的可能,进而诱发阶段性调整。
海外这边,当前美元走势正从地缘冲突驱动的短期强势切换至基本面主导的长期弱势,美元指数正处于地缘风险溢价回吐与基本面因素拉锯的关键阶段。短期来看,美元走势高度依赖中东局势的演变。随着美伊停火谈判的推进,此前因冲突激发的避险买盘已大幅消退,谈判进程的反复与不确定性仍为美元提供阶段性支撑,使其在98-100区间内维持强势震荡格局。市场情绪在避险需求与对美联储降息预期的摇摆中保持平衡,短期内难以形成趋势性突破。中期来看,预计美元指数在经历短期震荡后,或将回归震荡下行的通道,其下行空间将取决于美国与非美经济体的增长差、全球货币政策路径以及地缘政治风险的最终演变。
投资有风险,入市需谨慎。
公赢网提示:文章来自网络,不代表本站观点。