做AI不是单点投入的游戏,而是资本、人才、技术、产业四维聚合的中级竞技场,全球能同时凑齐这四项的,只有中美两国。
2026年全球 AI总支出预计达2.52万亿美元,同比增长44%;美国五大科技巨头当年单年资本开支就高达4700亿至5000亿美元。
反观其他国家,比如日本斥资 1 万亿日元加 65 亿美元,仅能支撑两个智算中心的运行,连基本入场资格都没有。
不是不努力,是根本掏不起这场赛道的入场费。
不少人提起 AI,第一反应紧盯芯片,但真正的致命瓶颈藏在电力上。
斯坦福 2026 年 AI 指数报告显示,中美顶级模型性能差距已经收窄至 2.72%,但算力背后的能源支撑,才是决定胜负的隐形命脉。
马斯克今年年初在达沃斯就发出警告:美国可能很快出现芯片产能过剩,却因电力不足无法落地的尴尬局面。
再看中国的数据:2025年末全国发电装机容量达389134万千瓦,全年发电量约10.58万亿千瓦时,分别是美国的3.04倍和2.22倍。
美国市场每百万电力输出成本约25美元,中国仅需1.1到2.5美元,算力成本差距高达10倍以上。
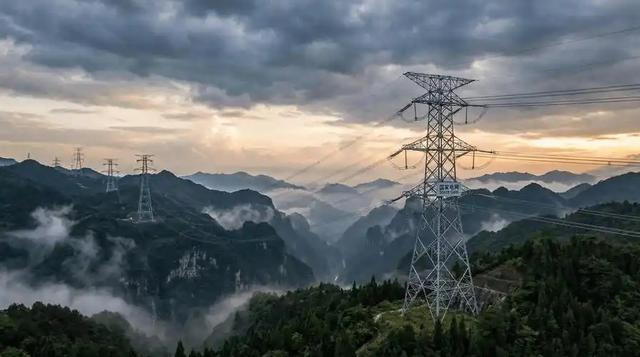
更关键的是,今年政府工作报告首次将算电协同纳入新基建,西部低廉绿电通过特高压直送东部智算中心,国内水电、风电、太阳能装机均居全球第一。
美国电网则如年久失修的水管,区域间无法互通,新修线路的难度远超国内高铁。
摩根士丹利测算,2025 到 2028 年美国数据中心累计电力缺口将达 47 吉瓦,相当于 9 个迈阿密的总用电量,能源短板会大幅制约AI产业规模化发展。
对比产业落地能力,中国的优势更为突出。
中国是全球唯一拥有联合国全部工业门类的国家,制造业增加值占全球约 30%,连续 15 年位居全球第一。
AI 不能悬浮在云端,必须下沉到工厂、交通、医疗等实体场景中寻找到落地价值,没有实体产业土壤的模型,不过是无根浮萍。
陈果曾评价:美国 AI 走的是超跑路线,技术层面领先但性价比不高,成本逐年走高;中国 AI 坚持走性价比路线,算力性能接近但商业化路径更开阔。
美国AI更侧重前沿基础算法、通用大模型研发;我国依托完备工业体系,优先面向实体经济打造落地场景。
今年以来,赛道的格局正在逆转。
2025 年中国 AI 加速卡总出货量约 400 万张,其中国产厂商交付 165 万张,占比猛增至 41%。
英伟达在中国的市场份额从三年前的 95% 暴跌至如今的 8%,华为昇腾以 81.2 万张的出货量遥遥领先,占国产总出货量的 49.2%。
与此同时,美国 AI 的 API 定价正在飙升:从今年 3 月到 6 月,美国市场平均 API 定价飙涨 89%。
反观中国模型,正打出降价牌抢占市场:6月初,国内多款主流开源大模型持续下调API调用定价。
哥伦比亚大学副院长一针见血:现在开源模型已经足够强大,AI躺着赚高额溢价的日子已经到头。
中国目前正在为全球南方国家提供低成本AI解决方案,将AI、电网、5G网络、数据中心打包,与一带一路倡议同步向外输出。
港媒《亚洲时报》指出,这种模式正在让全球南方国家摆脱欧美高价AI的抽血,实现弯道超车。
法国前外交体系学者瓦西曾撰文提出一组经济对比数据,称近十余年欧盟全球经济占比下滑幅度相对衰退速度为晚清同期三倍,该观点仅为学者单一警示视角,仅代表其个人判断,欧盟仍是全球重要经济体,具备完善工业与科研基础。
欧美越是依赖美国 AI,自身产业被掏空的速度就越快,全球南方国家嵌入中国 AI 体系的步伐则会更快。
技术的本质是服务最广大的人民,只有扎根实体产业、拥有充沛能源和庞大市场的主体,才能把 AI 这块未来最大的蛋糕做大、做稳、分好。
在 AI 浪潮之巅站稳脚跟的关键,从来不是单点技术突破,而是完整的产业生态和底层支撑。
全球AI产业格局正在深度重塑,不同国家各有长短;兼具完整制造业、充沛低成本绿电、全产业链配套的发展模式,将在长期科技竞争中形成独特优势。
谁先看懂这其中的差异,谁就能抓住未来百年的国运窗口。
公赢网提示:文章来自网络,不代表本站观点。