 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
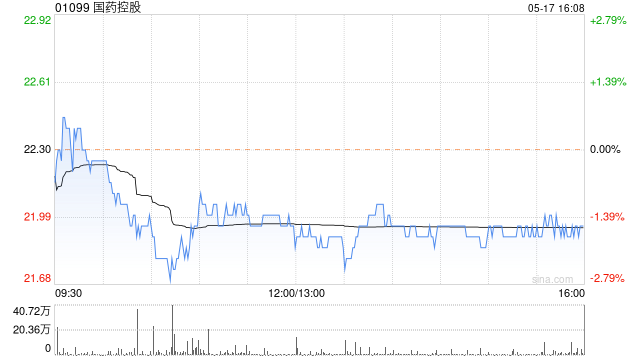
大和发布研报称,国药控股(01099)收入已开始企稳,但尚未出现明确的反弹时间表。2026年零售药房收入指引同比双位数增长。评级由“跑赢大市”降至“持有”,将目标价由21港元下调至18港元。料2026至2028年每股盈利分别同比增4.5%、5.6%及8.5%,较市场预期低3%至6%。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
公赢网提示:文章来自网络,不代表本站观点。